Domain mathe-im-studium.de kaufen?
Wir ziehen mit dem Projekt
mathe-im-studium.de um.
Sind Sie am Kauf der Domain
mathe-im-studium.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mathe-im-studium.de kaufen?
Wie lernt man im Studium nach Vorlesung und Übung?
Es gibt verschiedene Möglichkeiten, um nach Vorlesungen und Übungen effektiv zu lernen. Eine Möglichkeit ist es, die Vorlesungs- und Übungsunterlagen noch einmal durchzugehen und dabei wichtige Punkte zu markieren oder Zusammenfassungen zu erstellen. Zudem kann es hilfreich sein, sich in Lerngruppen auszutauschen und gemeinsam Aufgaben zu lösen oder sich gegenseitig zu erklären. Auch regelmäßiges Wiederholen des Stoffes und das Anfertigen von eigenen Zusammenfassungen oder Mindmaps können das Verständnis und den Lernerfolg verbessern. **
Wie lernt man im Studium nach Vorlesung und Übung?
Nach der Vorlesung und Übung kann man das Gelernte vertiefen, indem man die Notizen noch einmal durchgeht und Unklarheiten recherchiert. Es kann hilfreich sein, sich mit Kommilitonen auszutauschen und gemeinsam zu lernen. Zudem kann man Übungsaufgaben lösen, um das Verständnis zu festigen und sich auf Klausuren vorzubereiten. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Grüne Reihe - Naturwissenschaftliches Grundwissen für Schule und Studium / Grundlagen Mathematik für Schule, Ausbildung und Studium (1. Auflage),Grüne Reihe - Naturwissenschaftliches Grundwissen Für Schule Und Studium / Grundlagen Mathematik Für Schule, Ausbildung Und Studium (1. Auflage), Taschenbuch Von Ramona Reinhart, Epubli, 978-3-7598-6211-2, Seitenanzahl: 6425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böckh, Fritz: Recht im Studium der Sozialen ArbeitRecht im Studium der Sozialen Arbeit , Alle im Studiengang Soziale Arbeit relevanten Rechtsthemen in einem Buch Mit der Fallsammlung und fundierten Lösungshinweisen trainieren Studierende der Sozialen Arbeit die Anwendung der »Kern-Rechtsgebiete«. Das Buch enthält Fälle zu folgenden Bereichen: Allgemeines Zivilrecht Familienrecht Kinder- und Jugendhilferecht Allgemeines Sozialverwaltungsrecht Sozialrecht (diverses) Strafrecht In der 3. Auflage wurde die Weiterentwicklung von Gesetzgebung, Literatur und Rechtsprechung bis 31.12.2022 berücksichtigt. Änderungen gab es insbesondere durch die Reformen zur Grundsicherung für Arbeitsuchende (Bürgergeld), zum Betreuungsrecht und zum Jugendhilferecht. Gebunden und als E-Book Das Werk ist neben der gebundenen Ausgabe auch als E-Book in den gängigen Stores erhältlich. Der Leitfaden ist so der optimale Wegbegleiter durch das ganze Studium. Genau auf die Prüfung zugeschnitten Der Autor ist als Professor für Recht langjähriger Dozent an der Stiftungsfachhochschule München. Aus eigener Erfahrung weiß er, wo in Klausuren »der Schuh drückt«. Dabei trägt er auch den Hinweisen, Anmerkungen und Wünschen der Studierenden Rechnung. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20230511, Produktform: Kartoniert, Titel der Reihe: Studienprogramm Recht (Boorberg)##, Autoren: Böckh, Fritz, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 140, Keyword: Lehrbuch; Soziale Arbeit; Sozialpädagogikstudenten; Sozialpädagogen; Sozialrecht; Recht für Sozialpädagogen; Sozialarbeit; Strafrecht; Recht im SozialpädgagogikSGB; Familienrecht; Kinder- und Jugendhilferecht; Sozialpädagogik; Sozialgesetzbücher, Fachschema: Arbeitsgesetz~Arbeitsrecht~Ausbildung~Berufsbildung / Ausbildung~Berufsbildung~Bildung / Berufsbildung~Handelsrecht~Jura~Recht / Jura~Recht~Sozialarbeit~Soziales Engagement~Sozialrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Soziale Arbeit~Sozialrecht~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Berufsbildungsrecht, Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 204, Breite: 143, Höhe: 9, Gewicht: 190, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2720688, Vorgänger EAN: 9783415065604, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 219583524,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
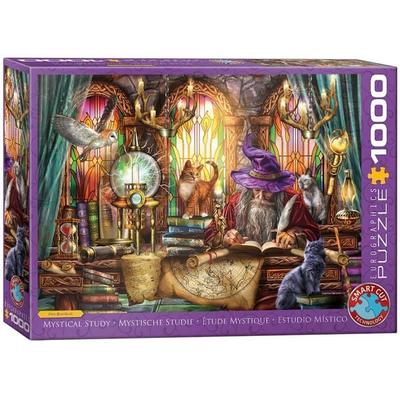
Mystisches StudiumMystic Study Entführt In Eine Geheimnisvolle Welt Voller Magie Und Fantasie. Das 1000-teilige Eurographics Puzzle Zeigt Einen Weisen Zauberer In Seinem Studierzimmer, Umgeben Von Leuchtenden Artefakten, Alten Büchern Und Neugierigen Katzen. Die...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Stress im Studium. Statistische Analyse möglicher Determinanten, die das Stressempfinden im Studium beeinflussen, Taschenbuch von Maike Westphal,MariaStress Im Studium. Statistische Analyse Möglicher Determinanten, Die Das Stressempfinden Im Studium Beeinflussen, Taschenbuch Von Maike Westphal,maria Zielke, Grin, 978-3-668-54875-6, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
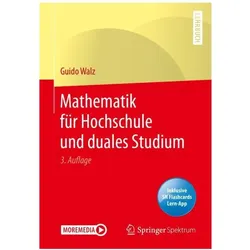
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
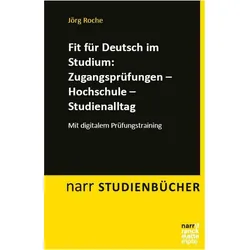
Fit für Deutsch im Studium: Zugangsprüfungen – Hochschule – Studienalltag, Fachbücher von Jörg RocheDas Fachbuch 'Fit für Deutsch im Studium: Zugangsprüfungen – Hochschule – Studienalltag' bietet eine umfassende Vorbereitung auf die sprachlichen Anforderungen im Studium und bei Zugangsprüfungen wie telc, DSH, TestDaF und DSD. Es vermittelt alle wesentlichen Textsorten und Informationen, die für die Prüfungsvorbereitung und die alltägliche Kommunikation im Studium notwendig sind. Der Band kombiniert wissenschaftlich fundierte Strategien und Techniken für Hör- und Leseverstehen, Schreiben und Sprechen mit interaktiven digitalen Prüfungstrainings. Durch die praxisnahen Übungen und Musterlösungen erhalten die Leserinnen und Leser wertvolle Hilfestellungen zur Selbstevaluation und Wahrnehmungsschulung. Das Buch ist sowohl für den individuellen Lernprozess als auch für den Einsatz im Kursformat geeignet. Es bietet einen strukturierten Überblick über alle relevanten Aufgabentypen und unterstützt die Studierenden dabei, sich optimal auf die Herausforderungen der Zugangsprüfungen vorzubereiten. Die klar verständliche Darstellung und die didaktisch durchdachte Aufbereitung machen es zu einem unverzichtbaren Begleiter für alle, die ihre Deutschkenntnisse im akademischen Kontext verbessern möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grüne Reihe - Naturwissenschaftliches Grundwissen für Schule und Studium / Grundlagen Mathematik für Schule, Ausbildung und Studium (1. Auflage),Grüne Reihe - Naturwissenschaftliches Grundwissen Für Schule Und Studium / Grundlagen Mathematik Für Schule, Ausbildung Und Studium (1. Auflage), Taschenbuch Von Ramona Reinhart, Epubli, 978-3-7598-6211-2, Seitenanzahl: 6425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böckh, Fritz: Recht im Studium der Sozialen ArbeitRecht im Studium der Sozialen Arbeit , Alle im Studiengang Soziale Arbeit relevanten Rechtsthemen in einem Buch Mit der Fallsammlung und fundierten Lösungshinweisen trainieren Studierende der Sozialen Arbeit die Anwendung der »Kern-Rechtsgebiete«. Das Buch enthält Fälle zu folgenden Bereichen: Allgemeines Zivilrecht Familienrecht Kinder- und Jugendhilferecht Allgemeines Sozialverwaltungsrecht Sozialrecht (diverses) Strafrecht In der 3. Auflage wurde die Weiterentwicklung von Gesetzgebung, Literatur und Rechtsprechung bis 31.12.2022 berücksichtigt. Änderungen gab es insbesondere durch die Reformen zur Grundsicherung für Arbeitsuchende (Bürgergeld), zum Betreuungsrecht und zum Jugendhilferecht. Gebunden und als E-Book Das Werk ist neben der gebundenen Ausgabe auch als E-Book in den gängigen Stores erhältlich. Der Leitfaden ist so der optimale Wegbegleiter durch das ganze Studium. Genau auf die Prüfung zugeschnitten Der Autor ist als Professor für Recht langjähriger Dozent an der Stiftungsfachhochschule München. Aus eigener Erfahrung weiß er, wo in Klausuren »der Schuh drückt«. Dabei trägt er auch den Hinweisen, Anmerkungen und Wünschen der Studierenden Rechnung. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20230511, Produktform: Kartoniert, Titel der Reihe: Studienprogramm Recht (Boorberg)##, Autoren: Böckh, Fritz, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 140, Keyword: Lehrbuch; Soziale Arbeit; Sozialpädagogikstudenten; Sozialpädagogen; Sozialrecht; Recht für Sozialpädagogen; Sozialarbeit; Strafrecht; Recht im SozialpädgagogikSGB; Familienrecht; Kinder- und Jugendhilferecht; Sozialpädagogik; Sozialgesetzbücher, Fachschema: Arbeitsgesetz~Arbeitsrecht~Ausbildung~Berufsbildung / Ausbildung~Berufsbildung~Bildung / Berufsbildung~Handelsrecht~Jura~Recht / Jura~Recht~Sozialarbeit~Soziales Engagement~Sozialrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Soziale Arbeit~Sozialrecht~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Berufsbildungsrecht, Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 204, Breite: 143, Höhe: 9, Gewicht: 190, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2720688, Vorgänger EAN: 9783415065604, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 219583524,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lernt man im Studium nach Vorlesung und Übung?
Es gibt verschiedene Möglichkeiten, um nach Vorlesungen und Übungen effektiv zu lernen. Eine Möglichkeit ist es, die Vorlesungs- und Übungsunterlagen noch einmal durchzugehen und dabei wichtige Punkte zu markieren oder Zusammenfassungen zu erstellen. Zudem kann es hilfreich sein, sich in Lerngruppen auszutauschen und gemeinsam Aufgaben zu lösen oder sich gegenseitig zu erklären. Auch regelmäßiges Wiederholen des Stoffes und das Anfertigen von eigenen Zusammenfassungen oder Mindmaps können das Verständnis und den Lernerfolg verbessern. **
-
Wie lernt man im Studium nach Vorlesung und Übung?
Nach der Vorlesung und Übung kann man das Gelernte vertiefen, indem man die Notizen noch einmal durchgeht und Unklarheiten recherchiert. Es kann hilfreich sein, sich mit Kommilitonen auszutauschen und gemeinsam zu lernen. Zudem kann man Übungsaufgaben lösen, um das Verständnis zu festigen und sich auf Klausuren vorzubereiten. **
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Mystisches StudiumMystic Study Entführt In Eine Geheimnisvolle Welt Voller Magie Und Fantasie. Das 1000-teilige Eurographics Puzzle Zeigt Einen Weisen Zauberer In Seinem Studierzimmer, Umgeben Von Leuchtenden Artefakten, Alten Büchern Und Neugierigen Katzen. Die...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Stress im Studium. Statistische Analyse möglicher Determinanten, die das Stressempfinden im Studium beeinflussen, Taschenbuch von Maike Westphal,MariaStress Im Studium. Statistische Analyse Möglicher Determinanten, Die Das Stressempfinden Im Studium Beeinflussen, Taschenbuch Von Maike Westphal,maria Zielke, Grin, 978-3-668-54875-6, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistik im Bachelor-Studium, Fachbücher von Uwe HasslerDieses Buch umfasst genau den Stoff, der typischerweise in Klausuren zu Einführungsvorlesungen "Statistik" an wirtschaftswissenschaftlichen Fachbereichen abgeprüft wird. Es enthält mehr als 100 ehemalige Klausuraufgaben mit Lösungen, die das Klausurtraining erleichtern sollen. Weiterhin finden sich über 60 vollständig durchgerechnete und ausformulierte Beispiele und Fallstudien.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.