Domain mathe-im-studium.de kaufen?
Wir ziehen mit dem Projekt
mathe-im-studium.de um.
Sind Sie am Kauf der Domain
mathe-im-studium.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mathe-im-studium.de kaufen?
Wie lernt man im Studium nach Vorlesung und Übung?
Es gibt verschiedene Möglichkeiten, um nach Vorlesungen und Übungen effektiv zu lernen. Eine Möglichkeit ist es, die Vorlesungs- und Übungsunterlagen noch einmal durchzugehen und dabei wichtige Punkte zu markieren oder Zusammenfassungen zu erstellen. Zudem kann es hilfreich sein, sich in Lerngruppen auszutauschen und gemeinsam Aufgaben zu lösen oder sich gegenseitig zu erklären. Auch regelmäßiges Wiederholen des Stoffes und das Anfertigen von eigenen Zusammenfassungen oder Mindmaps können das Verständnis und den Lernerfolg verbessern. **
Wie lernt man im Studium nach Vorlesung und Übung?
Nach der Vorlesung und Übung kann man das Gelernte vertiefen, indem man die Notizen noch einmal durchgeht und Unklarheiten recherchiert. Es kann hilfreich sein, sich mit Kommilitonen auszutauschen und gemeinsam zu lernen. Zudem kann man Übungsaufgaben lösen, um das Verständnis zu festigen und sich auf Klausuren vorzubereiten. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
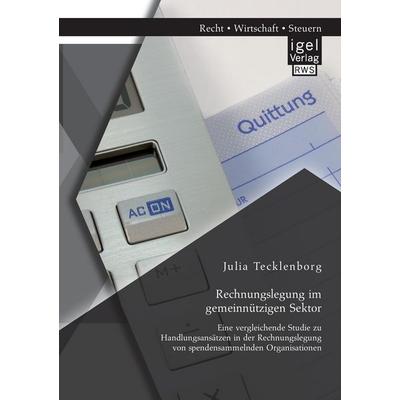
Rechnungslegung im gemeinnützigen Sektor: Eine vergleichende Studie zu Handlungsansätzen in der Rechnungslegung von spendensammelnden Organisationen,Rechnungslegung Im Gemeinnützigen Sektor: Eine Vergleichende Studie Zu Handlungsansätzen In Der Rechnungslegung Von Spendensammelnden Organisationen, Taschenbuch Von Julia Tecklenborg, Igel, 978-3-95485-319-9, Seitenanzahl: 10444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erfolgt die Nachbereitung der Vorlesung im Studium?
Die Nachbereitung der Vorlesung im Studium erfolgt in der Regel durch das Erstellen von Mitschriften, das Vertiefen des Vorlesungsstoffes durch das Lesen von Fachliteratur oder das Bearbeiten von Übungsaufgaben. Es kann auch hilfreich sein, sich mit Kommilitonen auszutauschen und gemeinsam den Stoff zu wiederholen oder offene Fragen zu klären. Zudem können Vorlesungsaufzeichnungen oder -skripte genutzt werden, um den Stoff nochmals zu wiederholen. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **

Hilft Oberstufen-Mathe im Studium?
Ja, Mathematikkenntnisse aus der Oberstufe können im Studium sehr hilfreich sein, insbesondere in Studiengängen wie Ingenieurwissenschaften, Naturwissenschaften oder Mathematik selbst. Ein solides Verständnis der Grundlagen ermöglicht ein besseres Verständnis komplexerer mathematischer Konzepte und erleichtert das Lernen neuer mathematischer Methoden. **
Wie fängt man das Studium der Mathematik an der Hochschule an?
Um das Studium der Mathematik an der Hochschule zu beginnen, müssen Sie sich zunächst für einen Studiengang anmelden. Dies kann entweder ein Bachelor- oder ein Masterstudiengang sein. Nach der Immatrikulation müssen Sie die erforderlichen Kurse und Module belegen, die in Ihrem Studienplan festgelegt sind. Es ist auch wichtig, sich mit den Studienrichtlinien und -vorschriften vertraut zu machen und sich bei Fragen an Ihre Studienberatung zu wenden. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
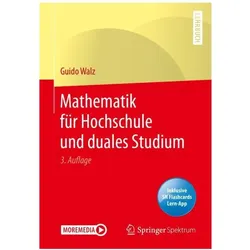
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fit für Deutsch im Studium: Zugangsprüfungen – Hochschule – Studienalltag, Fachbücher von Jörg RocheDas Fachbuch 'Fit für Deutsch im Studium: Zugangsprüfungen – Hochschule – Studienalltag' bietet eine umfassende Vorbereitung auf die sprachlichen Anforderungen im Studium und bei Zugangsprüfungen wie telc, DSH, TestDaF und DSD. Es vermittelt alle wesentlichen Textsorten und Informationen, die für die Prüfungsvorbereitung und die alltägliche Kommunikation im Studium notwendig sind. Der Band kombiniert wissenschaftlich fundierte Strategien und Techniken für Hör- und Leseverstehen, Schreiben und Sprechen mit interaktiven digitalen Prüfungstrainings. Durch die praxisnahen Übungen und Musterlösungen erhalten die Leserinnen und Leser wertvolle Hilfestellungen zur Selbstevaluation und Wahrnehmungsschulung. Das Buch ist sowohl für den individuellen Lernprozess als auch für den Einsatz im Kursformat geeignet. Es bietet einen strukturierten Überblick über alle relevanten Aufgabentypen und unterstützt die Studierenden dabei, sich optimal auf die Herausforderungen der Zugangsprüfungen vorzubereiten. Die klar verständliche Darstellung und die didaktisch durchdachte Aufbereitung machen es zu einem unverzichtbaren Begleiter für alle, die ihre Deutschkenntnisse im akademischen Kontext verbessern möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lernt man im Studium nach Vorlesung und Übung?
Es gibt verschiedene Möglichkeiten, um nach Vorlesungen und Übungen effektiv zu lernen. Eine Möglichkeit ist es, die Vorlesungs- und Übungsunterlagen noch einmal durchzugehen und dabei wichtige Punkte zu markieren oder Zusammenfassungen zu erstellen. Zudem kann es hilfreich sein, sich in Lerngruppen auszutauschen und gemeinsam Aufgaben zu lösen oder sich gegenseitig zu erklären. Auch regelmäßiges Wiederholen des Stoffes und das Anfertigen von eigenen Zusammenfassungen oder Mindmaps können das Verständnis und den Lernerfolg verbessern. **
-
Wie lernt man im Studium nach Vorlesung und Übung?
Nach der Vorlesung und Übung kann man das Gelernte vertiefen, indem man die Notizen noch einmal durchgeht und Unklarheiten recherchiert. Es kann hilfreich sein, sich mit Kommilitonen auszutauschen und gemeinsam zu lernen. Zudem kann man Übungsaufgaben lösen, um das Verständnis zu festigen und sich auf Klausuren vorzubereiten. **
-
Wie erfolgt die Nachbereitung der Vorlesung im Studium?
Die Nachbereitung der Vorlesung im Studium erfolgt in der Regel durch das Erstellen von Mitschriften, das Vertiefen des Vorlesungsstoffes durch das Lesen von Fachliteratur oder das Bearbeiten von Übungsaufgaben. Es kann auch hilfreich sein, sich mit Kommilitonen auszutauschen und gemeinsam den Stoff zu wiederholen oder offene Fragen zu klären. Zudem können Vorlesungsaufzeichnungen oder -skripte genutzt werden, um den Stoff nochmals zu wiederholen. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Rechnungslegung im gemeinnützigen Sektor: Eine vergleichende Studie zu Handlungsansätzen in der Rechnungslegung von spendensammelnden Organisationen,Rechnungslegung Im Gemeinnützigen Sektor: Eine Vergleichende Studie Zu Handlungsansätzen In Der Rechnungslegung Von Spendensammelnden Organisationen, Taschenbuch Von Julia Tecklenborg, Igel, 978-3-95485-319-9, Seitenanzahl: 10444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Hilft Oberstufen-Mathe im Studium?
Ja, Mathematikkenntnisse aus der Oberstufe können im Studium sehr hilfreich sein, insbesondere in Studiengängen wie Ingenieurwissenschaften, Naturwissenschaften oder Mathematik selbst. Ein solides Verständnis der Grundlagen ermöglicht ein besseres Verständnis komplexerer mathematischer Konzepte und erleichtert das Lernen neuer mathematischer Methoden. **
-
Wie fängt man das Studium der Mathematik an der Hochschule an?
Um das Studium der Mathematik an der Hochschule zu beginnen, müssen Sie sich zunächst für einen Studiengang anmelden. Dies kann entweder ein Bachelor- oder ein Masterstudiengang sein. Nach der Immatrikulation müssen Sie die erforderlichen Kurse und Module belegen, die in Ihrem Studienplan festgelegt sind. Es ist auch wichtig, sich mit den Studienrichtlinien und -vorschriften vertraut zu machen und sich bei Fragen an Ihre Studienberatung zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.